سپرده بانکی چیست و چه انواعی دارد؛ قبل از اقدام این موارد را بدانید
سپردهگذاری در بانک یکی از روشهای رایج برای حفظ و افزایش ارزش پول است که بسیاری از افراد و کسبوکارها از آن استفاده میکنند. اما قبل از سپردهگذاری، شناخت انواع سپردهها، شرایط آنها و مزایا و معایب هر نوع، بسیار مهم است. در این مقاله به بررسی تعریف سپرده بانکی، انواع مختلف آن، شرایط سپردهگذاری و نکات مهم قبل از اقدام میپردازیم تا بتوانید تصمیم بهتری بگیرید.
سپرده بانکی چیست؟
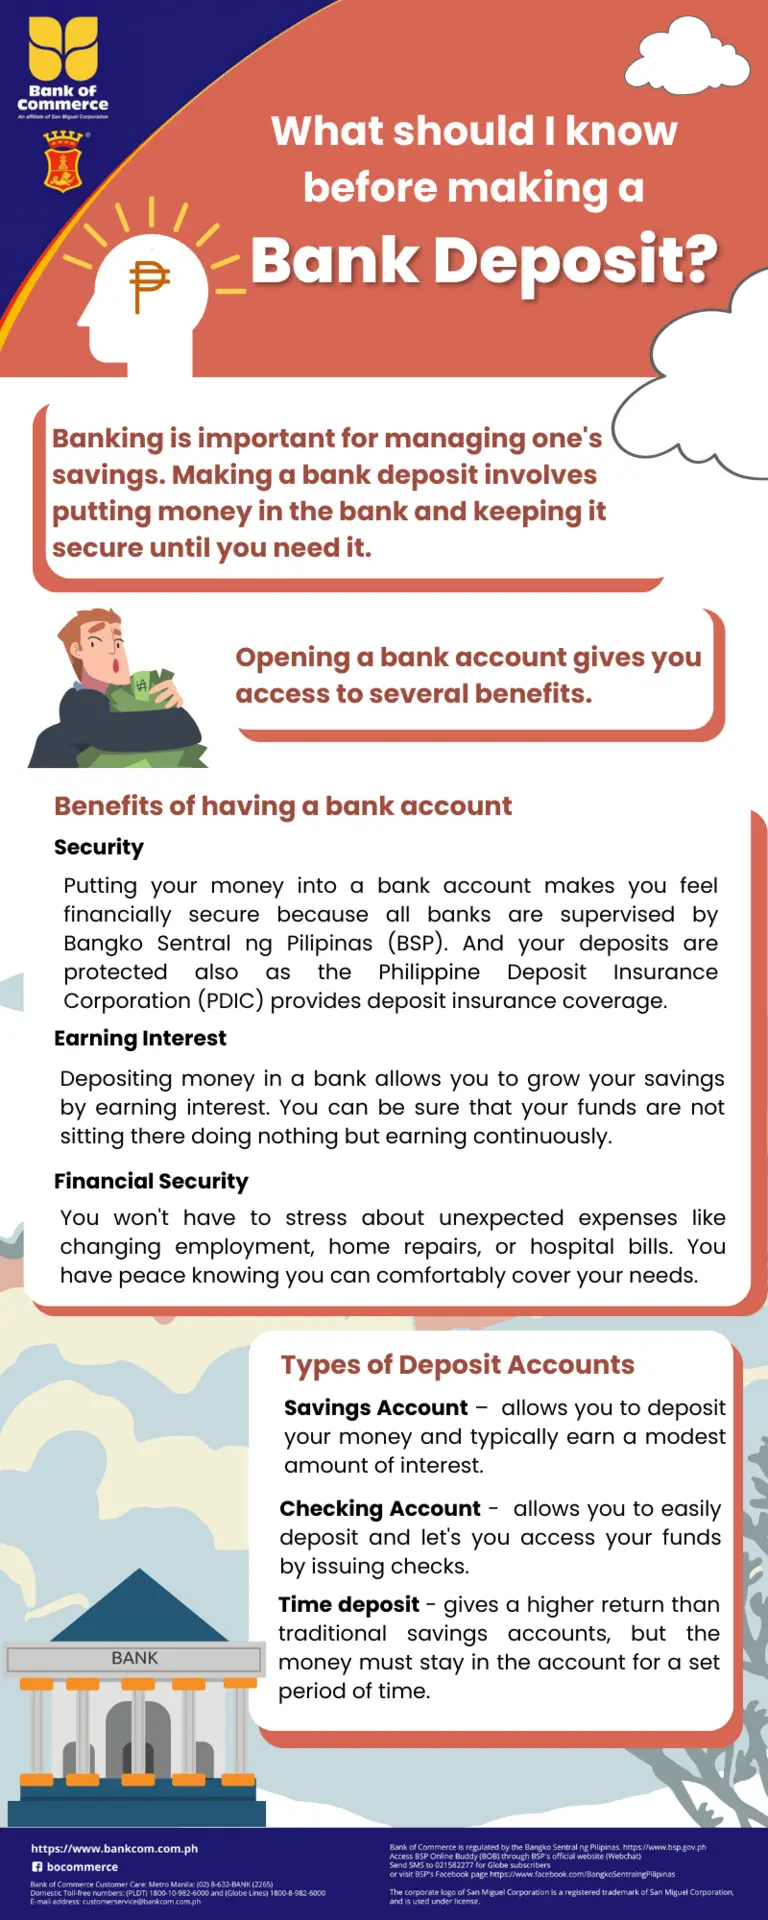
سپرده بانکی به پول یا داراییهایی گفته میشود که فرد یا سازمانی در بانک یا موسسات مالی دیگر قرار میدهد تا با دریافت سود یا بهره، ارزش آن حفظ یا افزایش یابد. این روش یکی از امنترین راههای نگهداری پول است، زیرا بانکها تحت نظارت بانک مرکزی قرار دارند و سپردهها تا حد مشخصی توسط دولت تضمین میشوند.
سپردهگذاری در بانک میتواند به صورت کوتاهمدت یا بلندمدت انجام شود و بسته به نوع سپرده، شرایط مختلفی دارد. برخی سپردهها مانند سپردههای قرضالحسنه بدون بهره هستند، در حالی که برخی دیگر مانند سپردههای ثابت یا جاری، بهرهای معین دارند.
انواع سپرده بانکی
سپردههای بانکی به چند دسته اصلی تقسیم میشوند که هر کدام ویژگیها و شرایط خاص خود را دارند:
- سپرده جاری: این نوع سپرده برای افرادی است که نیاز به دسترسی سریع و آسان به پول خود دارند. سپرده جاری بهرهای پایین یا حتی بدون بهره است و امکان برداشت و واریز بدون محدودیت وجود دارد.
- سپرده ثابت: در این نوع سپرده، پول برای مدت مشخصی قفل میشود و بهرهای بالاتر از سپرده جاری دریافت میشود. مدت سپردهگذاری میتواند از چند ماه تا چند سال باشد و برداشت قبل از زمان مقرر ممکن است با جریمه همراه باشد.
- سپرده قرضالحسنه: این سپرده بدون بهره است و بیشتر توسط افراد یا سازمانهای مذهبی استفاده میشود. در این نوع سپرده، بانک پول را به صورت قرض بدون بهره دریافت میکند و پس از مدت مشخص، پول اصلی به همراه بهرهای که بانک مرکزی تعیین میکند، به سپردهگذار بازمیگردد.
- سپرده با بهره متغیر: بهره این سپردهها بر اساس شرایط اقتصادی و تصمیمات بانک مرکزی تغییر میکند. این نوع سپرده برای افرادی مناسب است که میخواهند از نوسانات بهره بهرهمند شوند.
- سپرده ویژه: برخی بانکها سپردههای ویژهای با شرایط خاص مانند سپردههای مسکن، سپردههای دانشجویی یا سپردههای با بهره ویژه برای گروههای خاص ارائه میدهند.
هر یک از این انواع سپردهها مزایا و معایب خاص خود را دارند و انتخاب نوع مناسب بستگی به نیازهای مالی و اهداف شما دارد.
چه مواردی قبل از سپردهگذاری باید بدانید؟
قبل از سپردهگذاری در بانک، باید به چند نکته مهم توجه کنید:
- نرخ بهره: بررسی نرخ بهره سپردهها در بانکهای مختلف بسیار مهم است. برخی بانکها بهره بالاتر اما با شرایط سختتری ارائه میدهند، در حالی که برخی دیگر بهره کمتر اما با امکانات بیشتری دارند.
- مدت سپردهگذاری: اگر نیاز به دسترسی سریع به پول ندارید، سپردههای با مدت طولانیتر میتوانند بهره بیشتری ارائه دهند. اما اگر نیاز به نقدینگی دارید، سپرده جاری یا سپردههای کوتاهمدت مناسبتر هستند.
- شرایط برداشت: برخی سپردهها مانند سپردههای ثابت، در صورت برداشت قبل از زمان مقرر، جریمه یا کاهش بهره دارند. بنابراین، قبل از سپردهگذاری باید شرایط برداشت را به دقت بررسی کنید.
- تضمین سپرده: در ایران، سپردههای بانکی تا سقف مشخصی توسط دولت تضمین میشوند. این موضوع امنیت بیشتری برای سپردهگذاران فراهم میکند.
- شروط و مقررات: برخی سپردهها ممکن است شرایط خاصی مانند حداقل مبلغ سپردهگذاری یا محدودیت در تعداد برداشت داشته باشند. مطالعه دقیق شرایط قبل از اقدام ضروری است.
همچنین، توجه به شرایط اقتصادی و نرخ تورم نیز مهم است. اگر نرخ تورم بالاتر از نرخ بهره سپرده باشد، ارزش واقعی پول شما کاهش مییابد. بنابراین، باید بین نرخ بهره سپرده و نرخ تورم تعادل برقرار کنید.
سپردهگذاری برای چه کسانی مناسب است؟
سپردهگذاری در بانک برای گروههای مختلفی مناسب است:
- افراد و خانوادههایی که میخواهند پول خود را در امان نگه دارند و از نوسانات بازار محافظت کنند.
- کسبوکارهایی که نیاز به نقدینگی دارند اما میخواهند بخشی از پول خود را در سپردهگذاری قرار دهند.
- افراد مسن یا بازنشستگان که نیاز به درآمد ثابت دارند و میخواهند از سپردههای با بهره استفاده کنند.
- دانشجویان و جوانانی که میخواهند برای آینده خود سرمایهگذاری کنند.
با توجه به نیازهای مالی خود، میتوانید نوع مناسب سپرده را انتخاب کنید. برای مثال، اگر نیاز به پول در کوتاهمدت دارید، سپرده جاری مناسبتر است، اما اگر میخواهید برای آینده سرمایهگذاری کنید، سپردههای بلندمدت با بهره بالاتر میتوانند انتخاب بهتری باشند.
نکات مهم در انتخاب سپرده بانکی
انتخاب سپرده مناسب نیازمند بررسی چند عامل کلیدی است:
- امنیت: سپردهگذاری در بانکهای معتبر و تحت نظارت بانک مرکزی، امنیت بیشتری دارد.
- نرخ بهره: مقایسه نرخ بهره بین بانکها و انتخاب بهترین گزینه، مهم است.
- شروط و مقررات: مطالعه دقیق شرایط سپردهگذاری مانند حداقل مبلغ، مدت زمان و جریمههای احتمالی ضروری است.
- نقدینگی: اگر نیاز به دسترسی سریع به پول دارید، سپردههای جاری یا کوتاهمدت مناسبتر هستند.
- تورم: بررسی نرخ تورم و مقایسه آن با نرخ بهره سپرده، کمک میکند تا ارزش واقعی پول شما حفظ شود.
همچنین، استفاده از خدمات آنلاین بانکها برای مدیریت سپردهها و بررسی شرایط مختلف، راحتتر است. بسیاری از بانکها امکانات مختلفی مانند سپردهگذاری آنلاین، پرداخت هزینهها و دریافت سود را فراهم کردهاند.
سپردهگذاری در بانکها و سرمایهگذاری
سپردهگذاری در بانک تنها یکی از روشهای سرمایهگذاری است. اگر میخواهند پول خود را بیشتر افزایش دهند، میتوانند به روشهای دیگری مانند سرمایهگذاری در بورس، خرید ارز، یا سرمایهگذاری در املاک و مستغلات نیز توجه کنند. اما سپردهگذاری در بانک به دلیل امنیت و سهولت، یکی از محبوبترین روشها باقی میماند.
در نهایت، قبل از سپردهگذاری، باید به نیازهای مالی خود توجه کنید و نوع سپرده را بر اساس اهداف خود انتخاب کنید. اگر نیاز به اطلاعات بیشتر در مورد انواع سپردهها یا شرایط بانکها دارید، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.