تسهیلات بانکی چیست و چه تفاوتی با وام دارد؛ نکات مهم و کاربردی
در دنیای مالی و بانکی، اصطلاحات مختلفی وجود دارد که گاهی برای افراد عادی کمی گیجکننده به نظر میرسند. دو اصطلاح رایج که اغلب با یکدیگر اشتباه گرفته میشوند، «تسهیلات بانکی» و «وام» هستند. اگر شما هم در این میان دچار سردرگمی شدهاید یا میخواهید قبل از درخواست تسهیلات یا وام، تفاوتهای اساسی بین این دو را بشناسید، این مقاله برایتان مفید خواهد بود.
تسهیلات بانکی چیست؟
تسهیلات بانکی به معنای هر نوع کمک مالی است که بانکها یا موسسات مالی به مشتریان خود ارائه میدهند. این کمکها میتوانند در اشکال مختلفی مانند وام، اعتبار، کارتهای اعتباری، خطوط اعتباری و حتی خدمات مالی دیگر ارائه شوند. تسهیلات بانکی معمولاً با هدف کمک به مشتریان برای مدیریت هزینههای خود، سرمایهگذاری یا حتی پوشش نیازهای مالی کوتاهمدت ارائه میشود.
یکی از ویژگیهای اصلی تسهیلات بانکی این است که میتواند به صورت «پیشپرداخت» یا «اعتبار» ارائه شود. به عنوان مثال، زمانی که شما از کارت اعتباری استفاده میکنید، در واقع از یک نوع تسهیلات بانکی بهره میبرید که بانک به شما اجازه میدهد تا تا حد مشخصی پول را قبل از پرداخت آن استفاده کنید. این نوع تسهیلات معمولاً با نرخ بهرهای مشخص همراه است که باید پس از استفاده از آن پرداخت شود.
تسهیلات بانکی میتواند برای افراد حقیقی و حقوقی در دسترس باشد و بسته به نیاز و شرایط مالی فرد، انواع مختلفی دارد. برای مثال، تسهیلات مسکن، تسهیلات خودرو، تسهیلات تجاری و حتی تسهیلات تحصیلی از جمله انواع رایج این خدمات هستند.
وام چیست و چه تفاوتی با تسهیلات بانکی دارد؟
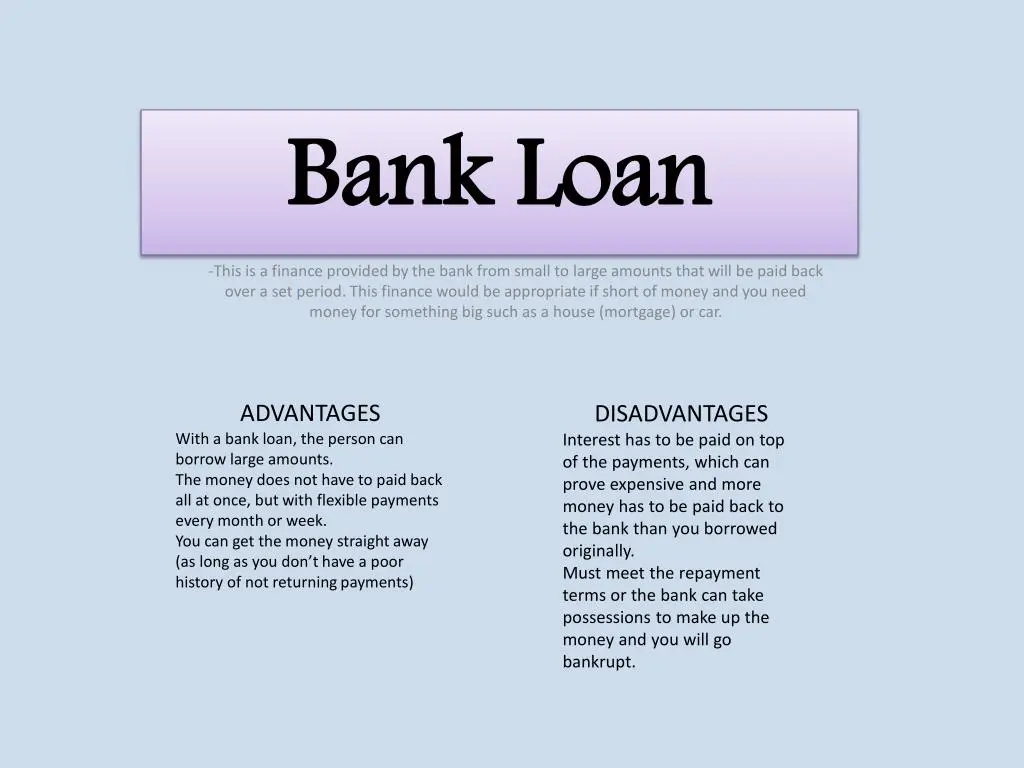
وام نیز یکی از انواع تسهیلات بانکی است، اما با تفاوتهایی که دارد، به عنوان یک مفهوم مستقل شناخته میشود. وام به معنای دریافت پول از بانک یا موسسات مالی است که باید در مدت زمان مشخصی با بهره پرداخت شود. در واقع، وام یک نوع تسهیلات بانکی است که به صورت مستقیم و برای یک هدف مشخص ارائه میشود.
تفاوت اصلی بین تسهیلات بانکی و وام در این است که تسهیلات بانکی یک مفهوم گستردهتر است و شامل انواع مختلفی از کمکهای مالی میشود، در حالی که وام یک نوع خاص از تسهیلات است که معمولاً برای اهداف مشخصی مانند خرید خانه، خودرو یا سرمایهگذاری ارائه میشود.
در وام، مبلغ مشخصی به شما داده میشود و شما باید آن را به همراه بهره در مدت زمان مشخصی بازپرداخت کنید. در حالی که در تسهیلات بانکی، شما ممکن است به جای دریافت یک مبلغ مشخص، دسترسی به یک خط اعتباری داشته باشید که میتوانید از آن استفاده کنید و تنها برای مبلغی که استفاده کردهاید، بهره پرداخت کنید.
تفاوتهای کلیدی بین تسهیلات بانکی و وام
برای درک بهتر تفاوت بین این دو مفهوم، میتوانیم به چند تفاوت کلیدی اشاره کنیم:
- مفهوم: تسهیلات بانکی یک اصطلاح کلی است که شامل انواع مختلف کمکهای مالی میشود، در حالی که وام یک نوع خاص از تسهیلات است.
- شکل ارائه: تسهیلات بانکی میتواند به صورت پیشپرداخت، اعتبار، کارت اعتباری یا خطوط اعتباری ارائه شود، در حالی که وام معمولاً به صورت یک مبلغ مشخص و برای یک هدف خاص ارائه میشود.
- نرخ بهره: در تسهیلات بانکی، نرخ بهره ممکن است بر اساس میزان استفاده از اعتبار محاسبه شود، در حالی که در وام، نرخ بهره بر اساس مبلغ کل وام اعمال میشود.
- مدت زمان: تسهیلات بانکی ممکن است برای مدت زمان کوتاهتر یا طولانیتری ارائه شود، اما وامها معمولاً دارای مدت زمان مشخصی برای بازپرداخت هستند.
- هدف: تسهیلات بانکی میتواند برای اهداف مختلفی مانند خرید، سرمایهگذاری یا حتی مدیریت نقدینگی استفاده شود، در حالی که وامها معمولاً برای اهداف خاصی مانند خرید خانه یا خودرو ارائه میشوند.
نکات مهم در استفاده از تسهیلات بانکی و وام
اگر تصمیم به استفاده از تسهیلات بانکی یا وام گرفتهاید، باید به چند نکته مهم توجه کنید:
- بررسی شرایط: قبل از درخواست تسهیلات یا وام، شرایط مختلف را با دقت بررسی کنید. این شامل نرخ بهره، مدت زمان بازپرداخت، هزینههای اضافی و شرایط خاص هر بانک است.
- توانایی بازپرداخت: اطمینان حاصل کنید که توانایی بازپرداخت مبلغ وام یا تسهیلات را دارید. عدم توانایی در پرداخت به موقع میتواند منجر به مشکلات مالی و حتی خسارت به اعتبار شما شود.
- مقایسه: قبل از انتخاب یک بانک یا موسسه مالی، شرایط مختلف را با یکدیگر مقایسه کنید. این کار میتواند به شما کمک کند تا بهترین گزینه را برای نیازهای خود انتخاب کنید.
- خواندن قرارداد: قبل از امضای قرارداد، تمام شرایط و بندهای آن را با دقت بخوانید. این شامل نرخ بهره، هزینههای اضافی، شرایط تأخیر در پرداخت و سایر موارد مهم است.
- استفاده صحیح: تسهیلات بانکی و وامها باید برای اهداف مناسب استفاده شوند. استفاده نادرست از این منابع مالی میتواند منجر به بدهیهای غیرضروری و مشکلات مالی شود.
همچنین، توجه داشته باشید که برخی از تسهیلات بانکی ممکن است نیاز به وثیقه داشته باشند، در حالی که برخی دیگر بدون وثیقه ارائه میشوند. برای مثال، وام مسکن معمولاً نیاز به وثیقه دارد، اما وام شخصی ممکن است بدون وثیقه ارائه شود.
چه زمانی باید از تسهیلات بانکی استفاده کرد؟
تسهیلات بانکی میتواند در شرایط مختلفی مفید باشد. برای مثال:
- هنگامی که نیاز به سرمایهگذاری در کسب و کار خود دارید و نیاز به نقدینگی فوری دارید.
- در صورت نیاز به پرداخت هزینههای غیرمنتظره مانند هزینههای پزشکی یا تعمیرات.
- برای خرید داراییهایی مانند خانه، خودرو یا تجهیزات که نیاز به سرمایهگذاری بلندمدت دارند.
- در مواقعی که نیاز به مدیریت نقدینگی در کسب و کار یا زندگی شخصی دارید.
با این حال، باید توجه داشته باشید که استفاده از تسهیلات بانکی باید با احتیاط انجام شود. اگرچه این امکانات میتوانند بسیار مفید باشند، اما استفاده بیش از حد یا نادرست از آنها میتواند منجر به بدهیهای سنگین و مشکلات مالی شود.
چه زمانی باید از وام استفاده کرد؟
وامها معمولاً برای اهداف خاصی استفاده میشوند. برای مثال:
- خرید خانه یا آپارتمان: وام مسکن یکی از رایجترین انواع وامها است که برای خرید ملک استفاده میشود.
- خرید خودرو: وام خودرو برای خرید خودروهای جدید یا دست دوم ارائه میشود.
- تحصیلات: وام تحصیلی برای دانشجویان ارائه میشود تا بتوانند هزینههای تحصیل خود را پرداخت کنند.
- سرمایهگذاری در کسب و کار: برخی از وامها برای سرمایهگذاری در کسب و کار یا توسعه آن ارائه میشوند.
در انتخاب وام، باید به نرخ بهره، مدت زمان بازپرداخت و شرایط خاص هر وام توجه کنید. همچنین، اطمینان حاصل کنید که توانایی پرداخت ماهانه را دارید.
نکات کاربردی برای مدیریت تسهیلات و وامها
مدیریت صحیح تسهیلات بانکی و وامها میتواند به شما کمک کند تا از مشکلات مالی جلوگیری کنید و از این امکانات به بهترین نحو استفاده کنید. چند نکته کاربردی در این زمینه:
- پرداخت به موقع: یکی از مهمترین نکات در مدیریت وام و تسهیلات بانکی، پرداخت به موقع است. تأخیر در پرداخت میتواند منجر به پرداخت هزینههای جریمه و افزایش نرخ بهره شود.
- پرداخت بیش از حداقل: اگر امکان دارد، سعی کنید بیش از حداقل پرداخت ماهانه را انجام دهید. این کار میتواند به کاهش مدت زمان وام و پرداخت بهره کمتری کمک کند.
- پرداخت پیش از موعد: برخی از وامها امکان پرداخت پیش از موعد را دارند. این کار میتواند به کاهش هزینههای بهره کمک کند.
- مراقبت بر هزینهها: همیشه هزینههای مربوط به وام یا تسهیلات خود را زیر نظر داشته باشید. این شامل نرخ بهره، هزینههای مدیریت و سایر هزینههای مرتبط است.
- استفاده از ابزارهای مالی: از ابزارهای مالی مانند برنامهریزی بودجه و نرمافزارهای مدیریت مالی استفاده کنید تا بتوانید هزینههای خود را کنترل کنید.
در نهایت، اگر در انتخاب بهترین تسهیلات یا وام دچار تردید هستید، میتوانید از مشاوران مالی یا کارشناسان بانکها کمک بگیرید. این افراد میتوانند به شما کمک کنند تا بهترین تصمیم را بر اساس نیازهای مالی خود بگیرید.
برای اطلاعات بیشتر در مورد انواع تسهیلات بانکی و وامها و نحوه استفاده از آنها، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.