انواع وام بانکی و تفاوت شرایط دریافت آنها؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای امروز، وامهای بانکی به یکی از ابزارهای اساسی برای تأمین مالی پروژههای شخصی یا کسبوکاری تبدیل شدهاند. اما با وجود تنوع بالای انواع وامها، انتخاب نوع مناسب میتواند چالشبرانگیز باشد. اگر شما هم در حال بررسی شرایط دریافت وام بانکی هستید یا میخواهید بهتر درک کنید که کدام نوع وام برای نیازهای شما مناسبتر است، این راهنما کامل میتواند به شما کمک کند.
چرا شناخت انواع وامها مهم است؟
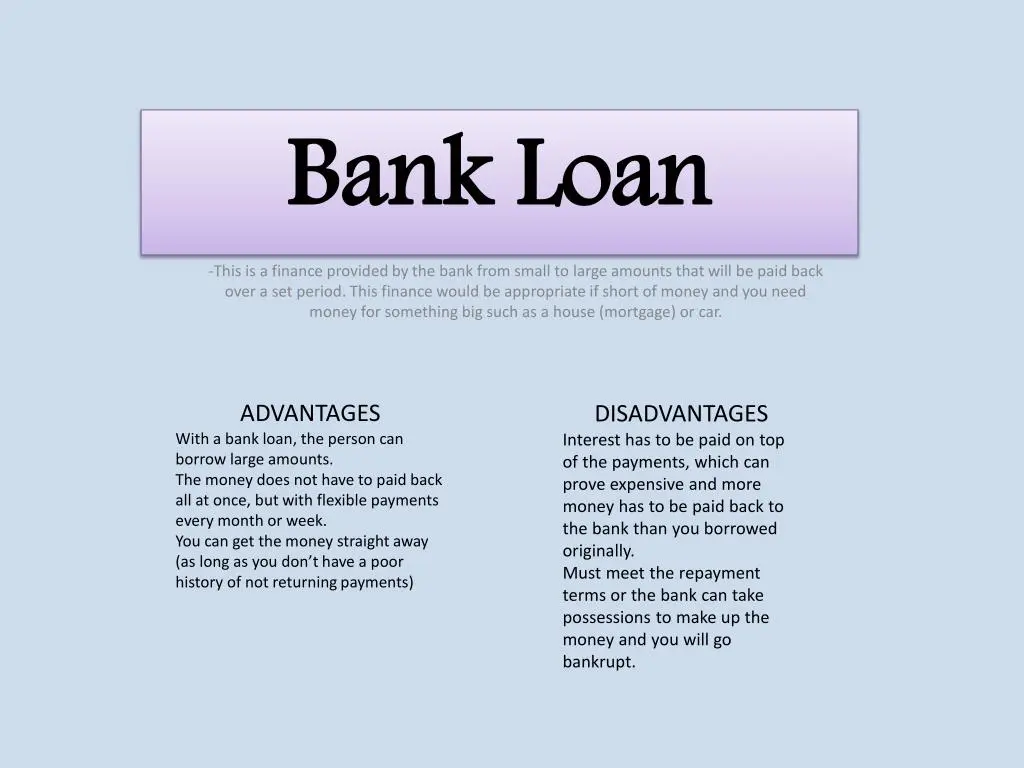
هر نوع وام دارای شرایط، نرخ بهره، مدت زمان بازپرداخت و اهداف خاصی است. انتخاب نادرست ممکن است منجر به پرداخت هزینههای اضافی یا حتی ورشکستگی شود. برای مثال، وام مسکن برای خرید خانه طراحی شده است، در حالی که وام شخصی میتواند برای هزینههای غیرمترقبه یا پروژههای کوچک استفاده شود. درک تفاوتهای این وامها به شما کمک میکند تا تصمیم بهتری بگیرید و از شرایط بانکی به بهترین نحو استفاده کنید.
انواع اصلی وامهای بانکی و شرایط دریافت آنها
وامهای بانکی را میتوان به چند دسته اصلی تقسیم کرد که هر کدام برای نیازهای خاصی طراحی شدهاند:
- وام مسکن: برای خرید، ساخت یا تعمیر خانه استفاده میشود. این وامها معمولاً دارای مدت زمان طولانی (تا ۳۰ سال) و نرخ بهره پایینتری نسبت به وامهای شخصی هستند.
- وام خودرو: برای خرید یا تعمیر خودرو در نظر گرفته شده است. مدت زمان بازپرداخت این وامها معمولاً بین ۱ تا ۷ سال است و شرایط آن بسته به نوع خودرو و تاریخچه مالی شما متفاوت خواهد بود.
- وام شخصی: برای هزینههای غیرمترقبه یا پروژههای کوچک استفاده میشود. این وامها بدون نیاز به وثیقه ارائه میشوند، اما نرخ بهره آنها معمولاً بالاتر از وامهای مسکن یا خودرو است.
- وام دانشجویی: برای پرداخت هزینههای تحصیل در داخل یا خارج از کشور ارائه میشود. شرایط این وامها شامل نرخ بهره پایینتر و مدت زمان بازپرداخت طولانیتر است.
- وام کسبوکاری: برای تأمین مالی فعالیتهای تجاری یا خرید تجهیزات استفاده میشود. این وامها ممکن است نیاز به وثیقه یا تضمین داشته باشند و شرایط آنها بسته به حجم سرمایهگذاری و سودآوری کسبوکار شما تعیین میشود.
- وام اعتباری: برای خرید کالاهای مصرفی مانند لوازم خانگی یا الکترونیک استفاده میشود. این وامها معمولاً دارای مدت زمان کوتاهتر و نرخ بهره بالاتر هستند.
هر یک از این وامها شرایط خاص خود را دارد که باید قبل از درخواست بررسی شوند. برای مثال، وام مسکن ممکن است نیاز به وثیقه داشته باشد، در حالی که وام شخصی معمولاً بدون وثیقه ارائه میشود. همچنین، نرخ بهره و مدت زمان بازپرداخت در هر نوع وام متفاوت است و باید با توجه به توانایی مالی خود انتخاب شوند.
چه فاکتورهایی در دریافت وام تأثیرگذار هستند؟
بانکها برای ارائه وام، چندین فاکتور را بررسی میکنند که شامل:
- تاریخچه مالی: سابقه پرداخت قرضههای قبلی و درآمد ثابت شما یکی از مهمترین فاکتورهای ارزیابی هستند.
- ضمانت یا وثیقه: برخی وامها مانند وام مسکن نیاز به وثیقه دارند، در حالی که وامهای شخصی ممکن است بدون وثیقه ارائه شوند.
- نرخ بهره: نرخ بهره بسته به نوع وام، مدت زمان بازپرداخت و شرایط بانکی متفاوت است.
- مدت زمان بازپرداخت: برخی وامها مانند وام دانشجویی دارای مدت زمان طولانیتری هستند، در حالی که وام اعتباری ممکن است در مدت کوتاهی باید پرداخت شود.
- سودآوری یا هدف: برای وامهای کسبوکاری، سودآوری پروژه یا کسبوکار شما تأثیرگذار است.
اگر قصد دارید وام دریافت کنید، بررسی دقیق این فاکتورها میتواند به شما کمک کند تا بهترین تصمیم را بگیرید و از شرایط بانکی به بهترین نحو استفاده کنید.
چگونه میتوان بهترین وام را انتخاب کرد؟
انتخاب بهترین وام بستگی به نیازهای مالی شما دارد. برای مثال:
- اگر میخواهید خانه بخرید، وام مسکن بهترین انتخاب است.
- اگر نیاز به پول برای هزینههای غیرمترقبه دارید، وام شخصی مناسبتر است.
- اگر قصد دارید کسبوکار خود را توسعه دهید، وام کسبوکاری میتواند کمککننده باشد.
همچنین، مقایسه نرخ بهره، شرایط بازپرداخت و هزینههای اضافی مانند کارمزدهای بانکی نیز بسیار مهم است. برخی بانکها ممکن است نرخ بهره پایینتری ارائه دهند، اما هزینههای اضافی بیشتری داشته باشند. بنابراین، بررسی دقیق شرایط هر وام ضروری است.
نکات مهم قبل از درخواست وام
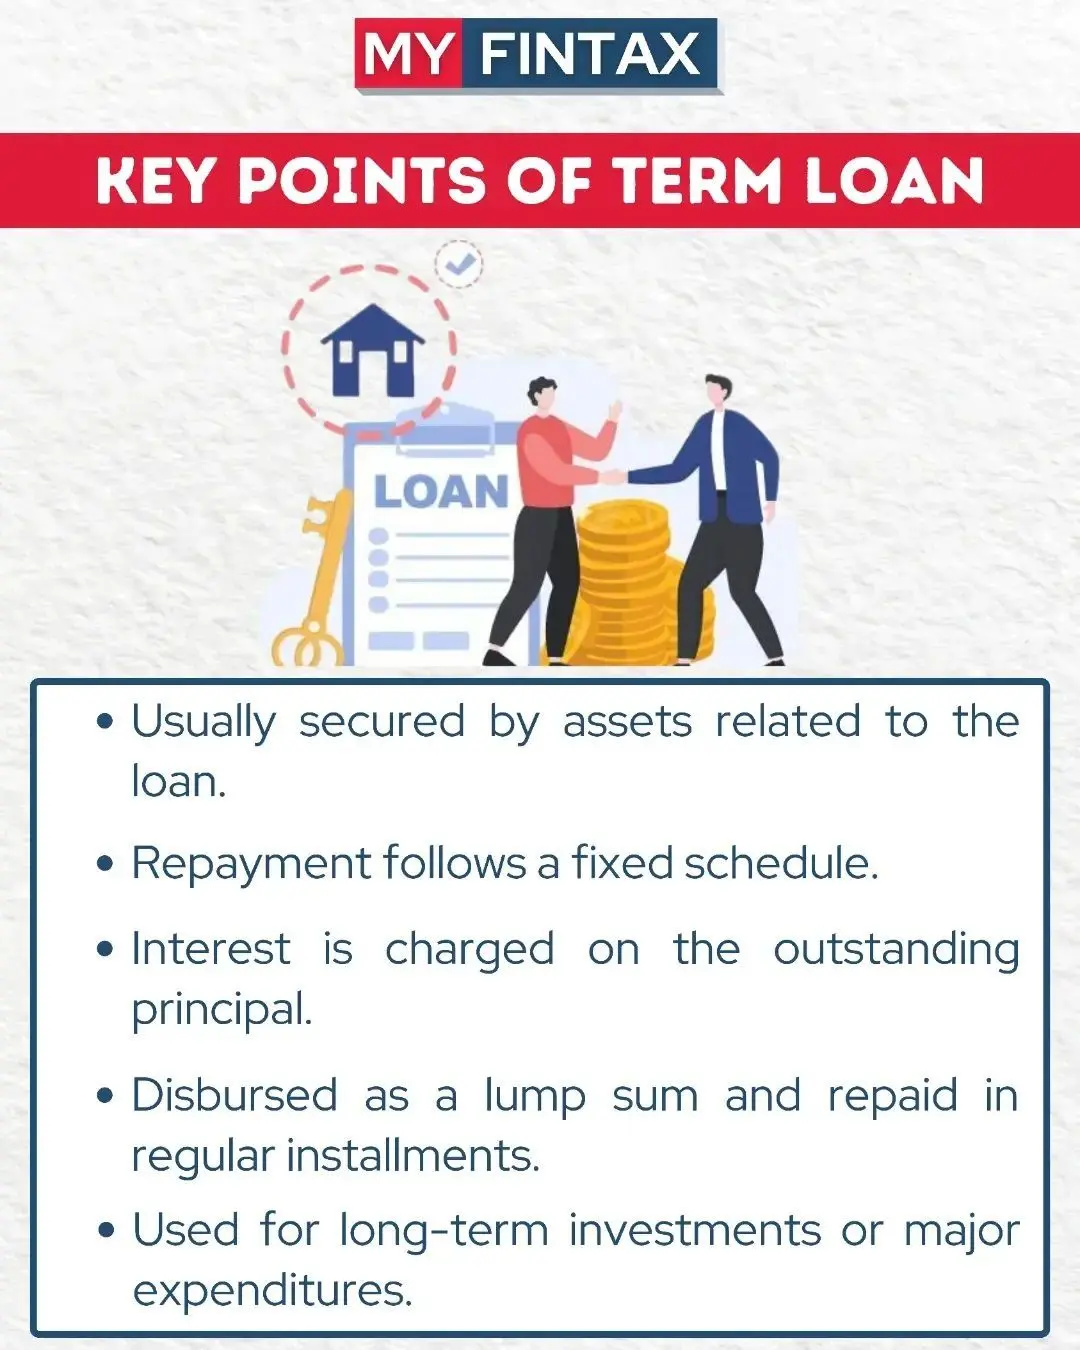
قبل از درخواست وام، باید به چند نکته مهم توجه کنید:
- بررسی توانایی مالی: مطمئن شوید که میتوانید ماهیانه هزینههای وام را پرداخت کنید.
- مقایسه شرایط: شرایط مختلف وامها را در بانکهای مختلف بررسی کنید.
- خواندن شرایط: قبل از امضای قرارداد، تمام شرایط وام را به دقت بخوانید.
- پیشبینی هزینههای اضافی: برخی وامها ممکن است هزینههای اضافی مانند بیمه یا کارمزد داشته باشند.
اگر این نکات را در نظر بگیرید، میتوانید از فرایند دریافت وام با اطمینان بیشتری استفاده کنید و از مشکلات احتمالی جلوگیری کنید.
چالشهای رایج در دریافت وام و راه حلها
در برخی موارد، دریافت وام ممکن است با چالشهایی همراه باشد. برای مثال:
- رد شدن درخواست: اگر تاریخچه مالی شما ضعیف باشد، ممکن است درخواست وام شما رد شود. در این صورت، میتوانید با بهبود شرایط مالی خود یا ارائه وثیقه مناسب، مجدداً درخواست دهید.
- نرخ بهره بالا: اگر نرخ بهره وام شما بالا است، میتوانید با مقایسه شرایط بانکهای مختلف یا استفاده از وامهای دولتی، نرخ بهره را کاهش دهید.
- مدت زمان طولانی: برخی وامها ممکن است مدت زمان بازپرداخت طولانی داشته باشند که میتواند فشار مالی ایجاد کند. در این صورت، میتوانید با پرداخت مقداری بیشتر در هر ماه، مدت زمان را کاهش دهید.
با درک این چالشها و راه حلهای مربوطه، میتوانید بهتر با فرایند دریافت وام کنار بیایید و از بهترین شرایط استفاده کنید.
نکات پایانی
انتخاب وام مناسب یکی از تصمیمات مهم مالی است که باید با دقت و بررسی کامل انجام شود. هر نوع وام دارای شرایط خاصی است و باید با توجه به نیازهای مالی و تواناییهای شما انتخاب شود. اگر هنوز در انتخاب نوع وام تردید دارید، میتوانید با مشاوران مالی یا کارشناسان بانکی مشورت کنید تا بهترین تصمیم را بگیرید.
برای اطلاعات بیشتر در مورد شرایط وامهای مختلف و راهنماییهای مالی، میتوانید به دیلی 24 مراجعه کنید و از مقالات مرتبط در این زمینه استفاده نمایید.