صندوق درآمد ثابت چیست و برای چه افرادی مناسب است؛ قبل از اقدام این موارد را بدانید
در دنیای سرمایهگذاری، انتخاب ابزار مناسب برای حفظ و افزایش داراییها یکی از مهمترین تصمیمات مالی است. صندوقهای درآمد ثابت یکی از گزینههای محبوب برای سرمایهگذارانی هستند که به دنبال درآمد پایدار و ریسک کم هستند. اما قبل از سرمایهگذاری در این نوع صندوقها، شناخت دقیق از ویژگیها، مزایا، معایب و گروههای هدف آن ضروری است. در این مقاله به بررسی جامع صندوق درآمد ثابت میپردازیم و نکات مهمی را که باید قبل از اقدام به سرمایهگذاری در این صندوقها بدانید، بررسی میکنیم.
صندوق درآمد ثابت چیست؟
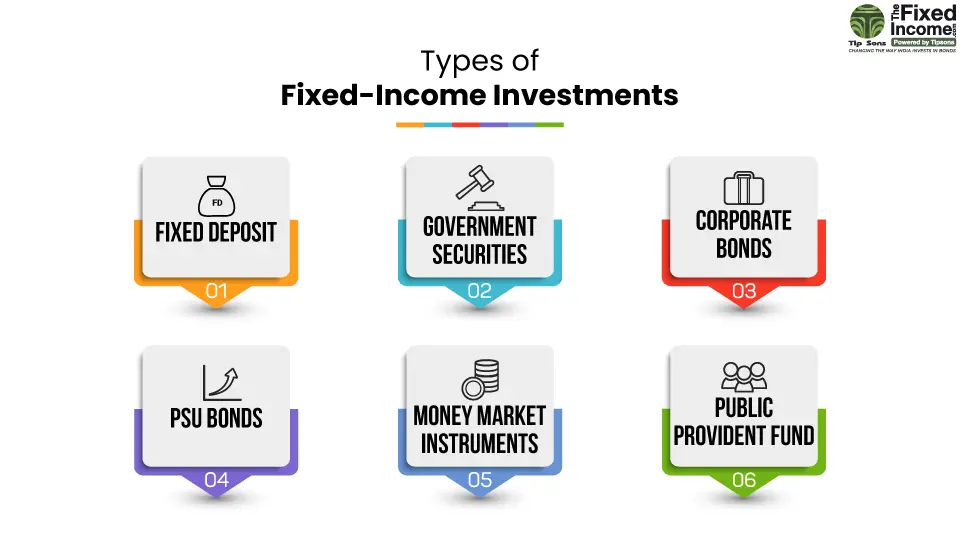
صندوق درآمد ثابت نوعی صندوق سرمایهگذاری است که در آن سرمایهگذاران پول خود را در داراییهایی با درآمد ثابت مانند اوراق قرضه دولتی، اوراق قرضه شرکتها، اسناد خزانهداری و سایر ابزارهای مالی با درآمد ثابت سرمایهگذاری میکنند. هدف اصلی این صندوقها ایجاد درآمد منظم و پایدار برای سرمایهگذاران است، در حالی که ریسک سرمایهگذاری را نسبت به سایر ابزارهای سرمایهگذاری مانند سهام کاهش میدهند.
این صندوقها معمولاً توسط شرکتهای سرمایهگذاری یا بانکها مدیریت میشوند و سرمایهگذاران میتوانند با خرید سهم از این صندوقها، در درآمد حاصل از داراییهای درآمد ثابت شرکت کنند. درآمد حاصل از این صندوقها معمولاً به صورت منظم (مثلاً ماهانه یا سهماهه) به سرمایهگذاران پرداخت میشود یا به صورت سرمایهگذاری مجدد در صندوق باقی میماند.
چرا سرمایهگذاری در صندوق درآمد ثابت?
صندوقهای درآمد ثابت برای سرمایهگذارانی مناسب هستند که به دنبال درآمد منظم و پایدار هستند و حاضر نیستند ریسک بالایی را در سرمایهگذاری خود بپذیرند. برخی از مزایای اصلی این صندوقها عبارتند از:
- ریسک پایین: در مقایسه با سرمایهگذاری در بازارهای سهام، ریسک صندوقهای درآمد ثابت بسیار کمتر است، زیرا این صندوقها در داراییهای با درآمد ثابت سرمایهگذاری میکنند که نوسان قیمت کمتری دارند.
- درآمد منظم: یکی از اصلیترین مزایای این صندوقها پرداخت درآمد منظم به سرمایهگذاران است. این درآمد میتواند به صورت منظم به حساب سرمایهگذار واریز شود یا در صندوق باقی بماند و سرمایهگذاری مجدد شود.
- تنوع سرمایهگذاری: صندوقهای درآمد ثابت معمولاً در انواع مختلفی از داراییهای درآمد ثابت سرمایهگذاری میکنند، که این تنوع ریسک را کاهش میدهد.
- ساده و قابل دسترسی: سرمایهگذاری در این صندوقها نسبت به سایر ابزارهای مالی پیچیدهتر مانند سرمایهگذاری در بازارهای بینالمللی سادهتر است و سرمایهگذاران میتوانند با سرمایههای کم نیز به این صندوقها وارد شوند.
صندوق درآمد ثابت برای چه افرادی مناسب است؟
هر سرمایهگذاران گروه خاصی از افراد برای سرمایهگذاری در صندوق درآمد ثابت مناسب نیستند. این صندوقها برای افرادی که شرایط زیر را دارند، مناسبتر هستند:
- افراد نزدیک به بازنشستگی: کسانی که نزدیک به بازنشستگی هستند و به دنبال درآمد منظم و پایدار برای تأمین هزینههای زندگی خود هستند، میتوانند از صندوقهای درآمد ثابت استفاده کنند.
- سرمایهگذاران محافظهکار: افرادی که تمایل به پذیرش ریسک کمتری در سرمایهگذاری خود دارند و به دنبال حفظ سرمایه و کسب درآمد پایدار هستند، میتوانند از این صندوقها استفاده کنند.
- افراد با درآمد ثابت: کسانی که درآمد منظمی دارند و میخواهند بخشی از درآمد خود را برای آینده سرمایهگذاری کنند، میتوانند با سرمایهگذاری در صندوقهای درآمد ثابت، درآمد منظمی کسب کنند.
- سرمایهگذاران با افق زمانی کوتاه: افرادی که قصد دارند در مدت زمان کوتاهی به سرمایه خود دسترسی داشته باشند و نمیخواهند ریسک بالایی را بپذیرند، میتوانند از این صندوقها استفاده کنند.
نکات مهم قبل از سرمایهگذاری در صندوق درآمد ثابت
قبل از تصمیمگیری برای سرمایهگذاری در صندوق درآمد ثابت، باید به چند نکته مهم توجه کنید:
- تحلیل ریسک: هرچند صندوقهای درآمد ثابت ریسک کمتری دارند، اما همچنان ریسکهایی مانند ریسک نرخ بهره، ریسک اعتباری و ریسک بازار وجود دارد. باید این ریسکها را تحلیل کرده و با شرایط مالی خود تطبیق دهید.
- مدت زمان سرمایهگذاری: اگر قصد دارید در مدت زمان کوتاهی به سرمایه خود دسترسی داشته باشید، باید به این نکته توجه کنید که برخی از صندوقهای درآمد ثابت ممکن است محدودیتهایی در مورد خروج سرمایه داشته باشند.
- کارمزدها و هزینهها: قبل از سرمایهگذاری، باید هزینههای مربوط به خرید، فروش و مدیریت صندوق را بررسی کنید. این هزینهها میتوانند بر بازدهی نهایی سرمایهگذاری شما تأثیر بگذارند.
- تنوع: بررسی کنید که صندوق درآمد ثابت انتخابی شما در چه نوع داراییهایی سرمایهگذاری میکند. تنوع در داراییها میتواند ریسک را کاهش دهد.
- بازده تاریخی: بررسی بازدهی تاریخی صندوقها میتواند کمک کند تا درک بهتری از عملکرد آنها در شرایط مختلف بازار داشته باشید، اما باید توجه داشته باشید که بازدهی گذشته تضمینکننده بازدهی آینده نیست.
معایب صندوق درآمد ثابت
هرچند صندوقهای درآمد ثابت مزایای بسیاری دارند، اما معایب و چالشهایی نیز دارند که باید قبل از سرمایهگذاری در آنها به آنها توجه کرد:
- بازدهی پایین: در مقایسه با سرمایهگذاری در بازارهای سهام، بازدهی صندوقهای درآمد ثابت معمولاً پایینتر است. این موضوع برای افرادی که به دنبال رشد سریع سرمایه هستند، مناسب نیست.
- تأثیر نرخ بهره: صندوقهای درآمد ثابت به نرخ بهره حساس هستند. در شرایطی که نرخ بهره افزایش یابد، قیمت اوراق قرضه کاهش مییابد که میتواند بر ارزش سرمایهگذاری شما تأثیر منفی بگذارد.
- ریسک اعتباری: اگر صندوق در اوراق قرضه شرکتهایی با ریسک اعتباری بالا سرمایهگذاری کند، ممکن است در صورت عدم پرداخت بدهی توسط شرکت، سرمایه شما در معرض خطر قرار گیرد.
- محدودیتهای نقدینگی: برخی از صندوقهای درآمد ثابت ممکن است محدودیتهایی در مورد خروج سرمایه داشته باشند، که این موضوع میتواند برای سرمایهگذارانی که به سرعت به پول خود نیاز دارند، مشکلساز باشد.
چگونه در صندوق درآمد ثابت سرمایهگذاری کنیم؟
اگر تصمیم گرفتهاید در صندوق درآمد ثابت سرمایهگذاری کنید، باید مراحل زیر را دنبال کنید:
- تحقیق: قبل از هر چیز، باید تحقیقات لازم را انجام دهید و صندوقهای مختلف را با توجه به شرایط مالی خود مقایسه کنید.
- انتخاب صندوق: با توجه به اهداف سرمایهگذاری، افق زمانی و تحمل ریسک خود، صندوق مناسب را انتخاب کنید.
- خرید سهم: میتوانید از طریق بانکها، شرکتهای سرمایهگذاری یا پلتفرمهای آنلاین سهم از صندوق انتخابی خود را خریداری کنید.
- مدیریت سرمایه: پس از سرمایهگذاری، باید به صورت منظم عملکرد صندوق را بررسی کنید و در صورت نیاز، تغییرات لازم را اعمال کنید.
در نهایت، صندوق درآمد ثابت میتواند یک ابزار مناسب برای سرمایهگذارانی باشد که به دنبال درآمد منظم و پایدار هستند و حاضر نیستند ریسک بالایی را بپذیرند. اما قبل از سرمایهگذاری، باید به نکات مهمی مانند تحلیل ریسک، مدت زمان سرمایهگذاری، هزینهها و تنوع توجه کنید. برای اطلاعات بیشتر در مورد انواع صندوقهای سرمایهگذاری و راهنماییهای مالی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.